

Un informe del Centro de Economía Política Argentina (CEPA) revela que en septiembre de 2026 había 504.803 personas endeudadas en Rosario y que más de 135.000 registraban atrasos en sus pagos. La morosidad alcanza al 30,8% de los créditos otorgados por billeteras virtuales. El economista Tomás Castagnino vinculó los datos con la pérdida de poder adquisitivo y las dificultades de las familias para afrontar los gastos cotidianos.
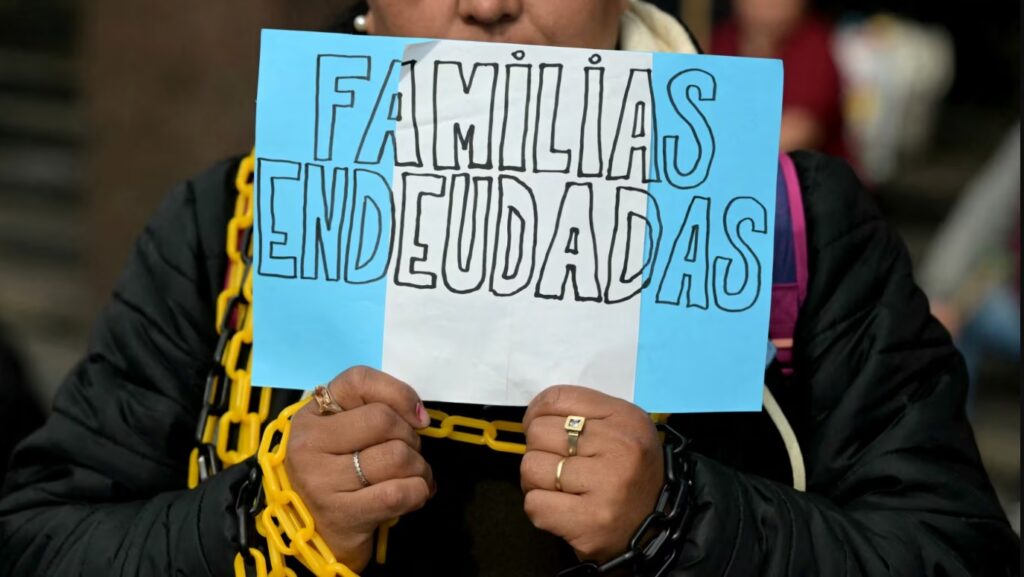
La deuda de las familias se convirtió en uno de los indicadores que reflejan las dificultades económicas que atraviesan los hogares rosarinos. Según un relevamiento del Centro de Economía Política Argentina (CEPA), en septiembre de 2026 la ciudad registraba 504.803 personas endeudadas, de las cuales aproximadamente 135.000 se encontraban en situación de mora.
Esto significa que más de uno de cada cuatro deudores no podía cumplir con sus compromisos financieros en los plazos establecidos. En diálogo con “El Día Está Después” de RADIO UNR, el economista del CEPA Tomás Castagnino explicó que estos números expresan un problema que va más allá del acceso al crédito: “Hay dificultades para mantener ciertos consumos, para acceder a ciertas condiciones de vida a partir de los ingresos, y la salida termina siendo un endeudamiento que hoy por hoy no está pudiendo ser sostenible para las familias”.
DATOS DEL INFORME. Uno de los datos más significativos del informe aparece al comparar las entidades financieras tradicionales con las billeteras virtuales y otras instituciones no bancarias. En Rosario, la tasa general de morosidad alcanza el 14,3% del monto total de los créditos, mientras que en el sistema bancario se ubica en el 10,8%. Sin embargo, en las billeteras virtuales trepa al 30,8%: es decir, de cada 100 pesos prestados por estas plataformas, alrededor de 30 no se están devolviendo en tiempo y forma.
Castagnino también señaló que los montos promedio de los préstamos en mora ascienden a 2,7 millones de pesos en los bancos y a 1,2 millones en las billeteras virtuales. Para el economista, esto evidencia que “buena parte del endeudamiento no responde necesariamente a grandes inversiones, sino a la acumulación de gastos cotidianos que las familias ya no pueden afrontar con sus ingresos”.
GENERACIONES QUE SE ENDEUDAN. La situación presenta, además, una marcada diferencia generacional. De acuerdo con el relevamiento, entre los deudores de 15 a 24 años y de 25 a 34 años la morosidad llega al 40%, mientras que a partir de los 45 años comienza a ubicarse por debajo del 20%.
El economista relacionó este fenómeno con las dificultades de inserción laboral de los jóvenes: mencionó que el desempleo en ese segmento alcanza aproximadamente al 15% y que cerca del 30% de quienes tienen trabajo busca cambiarlo. También advirtió que ingresar en los registros de deudores morosos puede generar consecuencias a futuro y dificultar el acceso a nuevos créditos, por ejemplo, para comprar un automóvil o una vivienda. «No es una cuestión de mala administración, sino que es algo que da cuenta de que no alcanza la plata básicamente», remarcó, al cuestionar las interpretaciones que responsabilizan individualmente a las personas por sus dificultades financieras.
“No puede ser que los trabajadores para subsistir tengan que endeudarse y que además no puedan pagar esa deuda que toman”.
AUMENTO DE SERVICIOS PÚBLICOS. Durante la entrevista, Castagnino también analizó el impacto del aumento de los servicios públicos sobre los presupuestos familiares, particularmente las tarifas de agua, luz y gas y el costo de los alquileres.
En ese marco, cuestionó las declaraciones de la presidenta de Aguas Santafesinas sobre el valor del servicio y rechazó la comparación entre el agua de red y la embotellada. Además, planteó la necesidad de discutir políticas tarifarias diferenciadas y subsidios vinculados con la capacidad económica de los usuarios. Sobre el final, también se mencionó la situación de los préstamos informales y las prácticas de prestamistas barriales en los sectores populares de Rosario, una problemática que, según se aclaró, requiere un abordaje específico desde una perspectiva social y sociológica.